• Mitä sitoutuminen asiakkaan Code of Conductiin tarkoittaa käytännössä?

    Code of Conduct on yrityksen eettinen ohjeisto, joka liitetään nykyisin yhä useammin sopimusten osaksi. Ensi silmäyksellä itse ohjeisto ja siihen sitoutuminen voi vaikuttaa muotoseikalta. Todellisuudessa kyse on sopimusvelvoitteesta – ei pelkästä yhteisymmärryksestä samojen arvojen jakamisesta koskien esimerkiksi lakien noudattamisesta ja ympäristövastuuta.
    Pieni pysähtyminen ja tarkistushetki ennen sopimuksen tekoa voi säästää kummatkin osapuolet myöhemmiltä väärinkäsityksiltä. Tärkeintä on varmistaa, että sitoumus vastaa oman yrityksen toimintaa ja että siitä mahdollisesti vaadittava dokumentaatio on samalla tasolla kuin mitä sopimuksessa edellytetään.


    Suositus vai velvoite?

    Kun Code of Conduct on osa sopimusta, se sitoo toimittajaa. Kannattaa tunnistaa, puhutaanko Code of Conductissa velvoitteista vai suosituksista – esimerkiksi englanniksi sanamuoto “shall comply with” tarkoittaa velvoitetta, kun taas “is encouraged to follow” viittaa pikemminkin suositukseen.


    Viitataanko asiakkaan omiin ohjelmiin?

    Monissa Code of Conduct -dokumenteissa viitataan yrityksen omaan vastuullisuus- tai ympäristöohjelmaan. Tällöin edellytyksenä saattaa olla, että toimittaja lupaa noudattaa myös niitä, vaikka ne eivät sisältyisikään varsinaiseen sopimukseen tai olisi sen liitteenä. On siis hyvä varmistaa, mitä viittaus käytännössä tarkoittaa ja onko siinä tavoitteita, jotka koskevat myös omaa toimintaa.


    Riittävätkö omat prosessit?

    Harva Code of Conduct edellyttää varsinaista johtamisjärjestelmää, mutta usein niissä odotetaan, että yrityksellä on olemassa vakiintuneet käytännöt esimerkiksi työturvallisuuden, ympäristön ja eettisten asioiden hallintaan ja seurantaan. Jos dokumentissa lukee esimerkiksi “we expect our suppliers to have management systems”, on hyvä varmistaa, riittävätkö yrityksesi omat käytännöt tämän odotuksen täyttämiseen vai vaaditaanko esimerkiksi sertifioitua johtamisjärjestelmää.


    Ulottuuko vastuu alihankkijoihin?

    Monet ohjeistukset sisältävät lauseen, jonka mukaan myös sopijaosapuolen alihankkijoiden on noudatettava samoja periaatteita. Tämä tarkoittaa, että vastuu ulottuu omaa yritystä pidemmälle. Kannattaa siis tarkistaa, miten pitkälle velvoitteet käytännössä ulottuvat ja miten niiden täyttyminen tulee osoittaa tarvittaessa.


    Edellytetäänkö raportointia tai todisteita?

    Joissakin Code of Conduct -asiakirjoissa mainitaan esimerkiksi “reporting”, “follow-up” tai “documentation upon request”. Kyseiset ilmaisut voivat tarkoittaa velvollisuutta toimittaa selvityksiä pyydettäessä. Ennakkoon on siis hyvä varmistaa, mitä tietoja selvitysvelvollisuus koskee ja missä muodossa selvityksiä odotetaan.


    Miksi tämä kaikki on tärkeää?

    Code of Conduct ei ole tarkoitettu pelotteeksi, vaan yhteiseksi pelisäännöksi. Kun sopimushetkellä tarkastelee, mihin todella sitoutuu, yhteistyö alkaa luottamuksen eikä oletusten tai tulkintojen varassa. Yritys, jolla on selkeät toimintatavat ja dokumentoidut prosessit, voi allekirjoittaa Code of Conductin huoletta.


    Miten ennakoida ja rakentaa kilpailukykyä?

    Ennakoida voi tutustumalla omien asiakkaiden ja muiden toimijoiden Code of Conduct -sitoumuksiin tarkemmin. Lisäksi on hyvä ankkuroida Code of Conduct -sitoumuksien huomioiminen osaksi omaa tarjouksen laatimisen rutiinia ja tarkistaa mahdolliset epäselvyydet viimeistään ennen tarjouksen jättämistä. Kun asia on käyty läpi etukäteen, sopimusneuvottelut sujuvat varmemmin, ja voi osoittaa hallittua, luotettavaa toimintaa jo ensikohtaamisessa.

    Kilpailukyky rakentuu siitä, että oma toiminta perustuu vakiintuneisiin käytänteisiin, riittävään dokumentaatioon sekä kykyyn todentaa niitä tarvittaessa. Näin syntyy valmius osallistua yhteiseen yrityskulttuuriin.


    Esimerkki tarkistuslistasta

    • Lue kaikki Code of Conductiin liittyvät viittaukset ja liitteet.
    • Kysy tarvittaessa, mitä mahdollisissa liitteissä mahdollisesti esiintyvät tavoitteet tarkoittavat käytännössä.
    • Tarkista, koskevatko vaatimukset myös alihankkijoita.
    • Arvioi, onko yritykselläsi riittävät käytännöt vaatimusten täyttämiseen, vaikka varsinaisia sertifikaatteja ei vaadittaisi.
    • Käy läpi mahdolliset epäselvät kohdat ja kysy niistä ennen allekirjoitusta.


    ShowYourSustainability™-järjestelmällä osoitat huolellisuusvelvoitteen

    Code of Conduct eli eettiset ohjeet edellyttävät usein vähintään osittaista huolellisuusvelvoitteen täyttämistä ja rakennetta, jossa yrityksen toimintamalli, dokumentointi ja seuranta ovat hallinnassa. ShowYourSustainability™-järjestelmässä nämä elementit rakentuvat yhdeksi, selkeäksi kokonaisuudeksi. Järjestelmä auttaa laatimaan omat toimintaperiaatteet ja käytänteet, prosessikuvaukset sekä tarvittavan dokumentaation, jonka avulla sitoumukset voidaan myös osoittaa toteen.

    Lue lisää Due Diligence -huolellisuusvelvoitteen ja ISO-johtamisjärjestelmien PDCA-toimintamallin yhtäläisyyksistä

    Tutustu ShowYourSustainability™-järjestelmään

  • Tunnista vastuullisuuden ydin – Due Diligence ja PDCA kaiken taustalla

    Pk-yritysten kanssa vastuullisuudesta keskustellessa ilmenee usein, että vastuullisuus nähdään sekavana joukkona erillisiä sääntelyitä ja joukkona ”kirjainyhdistelmiä”. Säädökset ja standardit, kuten ESRS, CSRD, taksonomia, CSDDD ja VSME sekä eri kaupalliset toimijat, kuten Ecovadis ja kotimaiset rekisterit vaikuttavat aluksi kaikki täysin erillisiltä ja erilaisilta kokonaisuuksilta, jotka kuitenkin sisältävät lähes samoja asioita. Erilaisten viitekehysten suuren määrän ja laajuuden vuoksi on usein haastavaa valita, mistä aloittaa.

    Taustaltaan kaikki EU:n vastuullisuuden sääntelyyn liittyvät direktiivit ja standardit pohjautuvat kuitenkin samaan ytimeen ja samaan toimintalogiikkaan, jotka ovat olleet olemassa jo vuosikymmenten ajan. Tavoitteeni on, että luettuasi tämän tekstin, pystyt jatkossa hahmottamaan paremmin, mihin muuttuvassa ja kasvavassa sääntelyviidakossa kannattaa keskittyä.


    ”YK antoi suunnan, ILO loi työelämän säännöt, OECD rakensi mallin ja EU teki vaatimuksen”

    Voisi sanoa, että kaikki vastuullisuuden muodot – oli kyse sitten raportoinnista, auditoinneista tai sertifikaateista – pohjautuvat samoihin kansainvälisiin periaatteisiin tai liike-elämän tarpeisiin.

    YK on antanut kestävälle kehitykselle tavoitteet (Agenda 2030) ja arvot ihmisoikeuksien, ympäristön ja eettisen toiminnan kunnioittamiseksi.

    ILO (International Labour Organization, kansainvälinen työjärjestö) konkretisoi nämä periaatteet työelämään: yhdistymisvapaus, pakkotyön kielto, lapsityön poistaminen, syrjimättömyys ja turvallinen työympäristö.

    OECD (Organisation for Economic Co-operation and Development, taloudellisen yhteistyön ja kehityksen järjestö) loi käytännön mallin, Due Diligence (DD) -huolellisuusvelvoitteen. Se  on käytännössä kuuden askeleen toimintatapa, jolla yritys voi tunnistaa, ehkäistä ja seurata vaikutuksiaan.

    EU:n Green Deal muutti nämä periaatteet lainsäädännöksi, joka ohjaa yritysten toimintaa useiden eri Green Dealia välillisesti tukevien sääntelyiden kuten CSRD-direktiivin, taksonomia-asetuksen, CSDDD-direktiivin, ESPR-asetuksen ja joukon muuta sääntelyä avulla.


    Vastuullisuuden ytimessä tutummat DD ja PDCA – sama rakenne, eri nimi

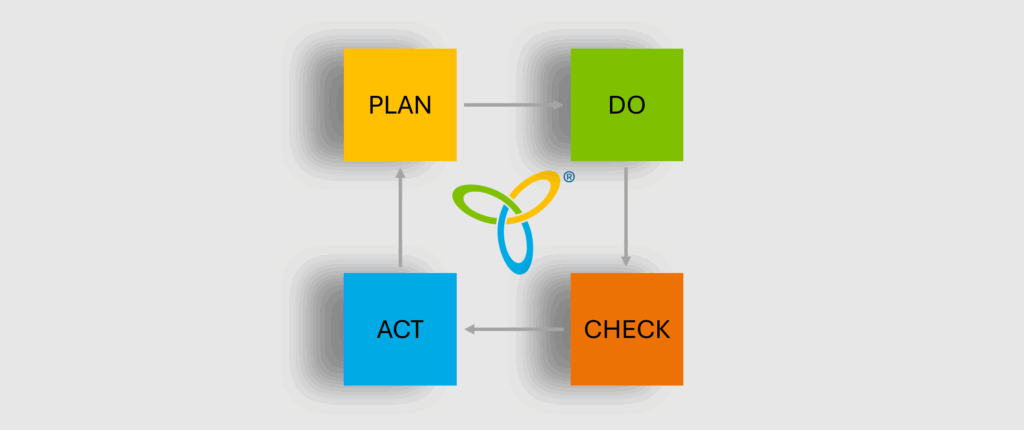
    Vastuullisuuden hallinnoinnin ja johtamisjärjestelmien ytimessä on kuitenkin melko sama logiikka. OECD:n huolellisuusvelvoitteen, ”DD:n”, kuusi askelta sekä ISO-johtamisjärjestelmien nelivaiheinen PDCA (Plan-Do-Check-Act) -sykli kuvaavat käytännössä samaa asiaa. Vastuullisuus ei siis ole irrallinen järjestelmä vaan sitä voi kutsua johtamismalliksi, joita ISO-johtamisjärjestelmissä on käytetty jo yli 70 vuotta.

    OECD Due Diligence ISO PDCA Merkitys
    1. Sitoudu ja määritä vastuut Plan Johto määrittää tavoitteet ja vastuut
    2. Tunnista vaikutukset ja riskit Plan Olennaisuusarviointi ja riskienhallinta
    3. Ehkäise ja vähennä haittoja Do Toiminnan toteutus ja ohjaus
    4. Seuraa tuloksia Check Mittarit ja seuranta
    5. Viesti ja raportoi Check / Act Raportointi ja läpinäkyvyys
    6. Paranna toimintaa Act Jatkuva kehittäminen


    Vaikka OECD:n DD ja ISO:n PDCA käyttävät eri termejä, niiden sisältö ja logiikka on lähes identtinen:

    Vaihe Kaikkien yhteinen tavoite
    1. Tunnista Mitkä ovat merkittävimmät riskit, mahdollisuudet ja vaikutukset?
    2. Suunnittele Miten niitä johdetaan ja asioihin reagoidaan? Mitä tavoitteita asetetaan?
    3. Toteuta Miten toimenpiteet viedään käytäntöön ja varmistutaan toteutumisesta?
    4. Arvioi ja raportoi Miten onnistumista mitataan ja kehitetään?
    Ja miten kaikki dokumentoidaan?


    Karkeasti voidaan sanoa, että tämä toimintamalli on se punainen lanka, joka kulkee läpi kaikkien viitekehysten, yritysten ESG tietoja ylläpitävien rekisterien ja vastuullisuuden arviointien – OECD:n
    Due Diligencestä ISO:n PDCA:an, ESRS-standardeista taksonomiaan sekä Ecovadisista muihin eri rekistereihin. Näiden eroavaisuudet, termit ja vivahde-erot syntyvät painotusten ja tarkastelun näkökulmien eroavaisuuksista.


    Missä tunnetut vastuullisuussertifikaatit, ISO-johtamisjärjestelmät ja yritysten Code of Conduct kohtaavat?

    Pk-yritys kohtaa vastuullisuuden useimmiten arvoketjussa eli toimittaja- eli asiakasvaatimusten kautta. Kun tilaaja esittää esimerkiksi sopimuksen liitteenä oman Code of Conductinsa, pyytää Ecovadis-arviointia tai edellyttää ISO-johtamisjärjestelmäsertifikaattia, se täyttää itse EU:n ja OECD:n edellyttämää huolellisuusvelvoitetta, jossa yrityksen on tunnistettava ja hallittava omansa sekä toimitusketjunsa vastuullisuusvaikutukset.

    Tästä syystä:

    1. ISOista esimerkiksi ISO 9001, ISO 14001, ISO 27001 ja ISO 45001 varmistavat, että yrityksellä on järjestelmällinen tapa tunnistaa riskit, ohjata prosesseja ja parantaa toimintaa.

    2. Esimerkiksi Ecovadis ja tunnetut kotimaiset yritystietoja ylläpitävät rekisterit arvioivat ja keräävät tietoa ja todistusaineistoa huolellisuudesta ja/tai asetetuista vastuullisuustavoitteista lähes suoraan OECD:n DD:n kuuden askeleen logiikalla. Tietoa kerätään usein vastuullisuuden ESG (ympäristö, sosiaalinen, hallinto)-osa-alueista – usein vain hieman toisistaan poikkeavin tietopyynnöin.

    Jos yrityksellä siis on jo vastuullisuusohjelma tai käytössään ISO-johtamisjärjestelmä, se on jo pitkällä asiakkaidensa vaatimusten täyttämisessä.


    Vaatimusten painopisteet muuttuvat, mutta perusydin pysyy

    Yksi pk-yritysten suurimmista haasteista on se, että vaatimukset elävät ajassa.
    Nyt painopiste on ilmastolain myötä hiilijalanjäljessä, seuraavina vuosina ehkä ihmisoikeuksissa tai työturvallisuudessa ja vuonna 2027 ehkä toimitusketjun osalta tietoturvassa.

    Vaikka painopiste muuttuu, perusydin ei muutu. Kun rakennetaan johtamisjärjestelmä ja/tai vastuullisuusjärjestelmä DD- ja PDCA-logiikan ympärille, pystytään mukautumaan uusiin vaatimuksiin ilman, että jokainen muutos vaatii uuden järjestelmän. Silloin muutos ei ole uhka vaan ennakointietu.

    ShowYourSustainability™-järjestelmä on kehitetty tämän kokonaisuuden hallintaan ja rakentuu vastuullisuuden ja johtamisjärjestelmien ytimen ja punaisen langan ympärille.

    Tällöin esimerkiksi olennaisuusarviointia ja vastuullisuustietoja voidaan hyödyntää useassa kehikossa tai arvioinnissa (VSME, ISO-johtamisjärjestelmät, taksonomia, Ecovadis, ESG-Rating), ja näissä vaadittuja julkaisuja voidaan muodostaa järjestelmässä.

    Vastuullisuudessa ei loppujen lopuksi vaadita pelkkää raporttia vaan vastuullista eli huolellista kestävän kehityksen huomioivaa liiketoimintaa, ja sen todentaminen tapahtuu tehokkaimmin, kun ottaa käyttöönsä jo valmiiksi hioutuneet toimintamallit.


    Kun ymmärtää vastuullisuuden ja johtamisjärjestelmien punaisen langan, voi lähteä rakentamaan oman liiketoiminnan johtamisjärjestelmää yhteen rakenteeseen. Silloin vastuullisuus muuttuu hallittavaksi, todennettavaksi ja ennen kaikkea kilpailukyvyksi.

  • Onko VSME-standardin mukaan tehty kestävyysraportti riittävä? Mitä muuta pk-yrityksen tulisi huomioida raportoinnissa?

    Omnibus 1 -paketti vyörytti huomion VSME-standardiin
    Euroopan komission esittelemä Omnibus 1 -ehdotuspaketti sai aikaan laajaa keskustelua ja toi mukanaan epävarmuutta kestävyysraportoinnin sääntelyn tulevaisuudesta.

    Paketti sisälsi kolme erillistä lainsäädäntöehdotusta, joiden tavoitteena on keventää yritysten hallinnollista velvoitetta. Kevennyksiä ehdotettiin mm. sääntelyn voimaantulon aikatauluun (ns. ”stop-the-clock”-ehdotus) sekä pk-yrityksille valuviin vaatimuksiin (ns. ”pk-kilpi”), jolloin tietopyynnöt kattaisivat vain VSME-standardin mukaisia tietoja, ja haitallisten vaikutusten arvion laajuus (ns. ”in-depth”-arvio) ulottuisi vain raportoivien yritysten suoriin liikekumppaneihin.

    Mikäli ehdotuksessa esitetyt muutokset menevät läpi, saisivat pk-yritykset toivottua helpotusta suurten yritysten omaa CSRD-raportointiaan varten tekemiin tietopyyntöihin.


    VSME-standardi lyhyesti

    VSME (Voluntary Sustainability Reporting Standard for non-listed SMEs) on kestävyysraportoinnin standardi vapaaehtoisesti raportoiville pk-yrityksille. Tässä vapaaehtoisuudella tarkoitetaan sitä, ettei raportointiin ole lainsäädännöllistä velvoitetta.

    Viitaten aiemmin mainittuun ”pk-kilpeen”, VSME:n tarkoitus on tuoda ennakoitavuutta valumisefektin kautta arvoketjulle syntyviin tietopyyntöihin ja helpottaa niihin vastaamista.
    VSME:n kuuluessa samaan ”perheeseen” CSRD-kestävyysraportointidirektiivin mukaisten ESRS-standardien kanssa, sen laadinnassa on jo valmiiksi huomioitu ja painotettu näiden ”keskinäistä keskustelua”.


    VSME-standardi on hyvä perusta, mutta onko se riittävä?

    Jos komission ehdotus menisi sellaisenaan läpi, ”pk-kilpi” voisi tuoda ennakoitavuutta kestävyysraportoinnin nimissä tehtäviin tietopyyntöihin, mutta se ei kuitenkaan poistaisi muiden sidosryhmien tietotarpeita ja toimintaperiaatteita. Näitä voivat olla esimerkiksi olla kestävään kehitykseen ja vastuullisuuteen liittyvät sitoumukset, jotka sisällytetään vahvasti osaksi yritysten välisiä sopimuksia, toimintaperiaatteita ja yrityskohtaisia käytänteitä.

    Yksinkertainen ja luonnollinen tapa todentaa näiden seikkojen toteutuminen on huomioida ne vastuullisuusraportissa, vaikka VSME-standardi ei niitä itsessään sisältäisikään tai vaikka lainsäädäntö ei velvoitakaan varmentamaan vapaaehtoista vastuullisuusraporttia.

    On myös muita tilanteita, joissa yrityksen toiminnasta etsitään taustatietoa yleisiltä palveluntarjoajilta. Näissä huomioidaan kasvavasti vastuullisuus- ja ESG -teemat vastaten tietotarpeeseen huomattavasti laajemmin kuin mitä VSME-standardissa tällä hetkellä edellytetään.

    Jos kiinnitetään huomio rahoitussektorilla vaikuttavaan SFDR-asetukseen (Sustainable Financing Disclosure Regulation), joka ohjaa finanssitoimijoiden raportointia, voidaan yrityskohtaisesti arvioida, mitkä tekijät saattavat ohjata yrityksen omaa raportointia eri tilanteissa kuten esimerkiksi kira-sektorilla, jossa vihreää siirtymää ovat vauhdittamassa taksonomia-asetuksen tuomat vaikutukset eri investointien ja hankkeiden rahoituksessa.  Tällöin taksonomianmukaisuutta tavoittelevalle rakentamiselle asetetut tekniset arviointikriteerit ulottuvat osittain kaikkein pienimpiinkin toimijoihin. VSME-standardi antaa edelleen hyvän raportoinnin pohjan näihin tilanteisiin, mutta raporttiin tulisi sisällyttää toimialalle tyypilliset ja yrityskohtaiset lisätiedot. Usein tarpeelliset lisätiedot jäävät aivan pienimmissä yrityksissä melko vähäisiksi, mutta ne voivat silti olla hyvinkin merkittäviä.

    Vaikka kestävän kehityksen vaikutuksia tulviikin nyt monien eri sääntelyiden kautta, joista tässä on annettu vain joitakin esimerkkejä, on aina kuitenkin lähdettävä liikkeelle jostain.
    Tähän VSME-standardi antaa todella hyvän viitekehyksen ja ratkaisun huomioiden yritysten välisen vertailtavuuden paranemisenkin näkökulman.


    Kaksoisolennaisuusarviointi jäi pois VSME:stä – nyt kannattaa panostaa oman ydinliiketoiminnan keskeisiin sidosryhmiin

    Osa ESRS-standardien mukaista kaksinkertaisen olennaisuuden arviointia on sidosryhmien etujen ja näkemysten huomioiminen, joka on myös koko kestävyysraportoinnin läpileikkaava teema. Raportointivelvoitteiden nyt mahdollisesti keventyessä ei kuitenkaan kannata jättää huomioimatta sidosryhmien osuutta, vaan lisätä ja vahvistaa sitä.

    Keskeiset sidosryhmät ja erityisesti yrityksen omat asiakkaat osaavat parhaiten kertoa sen, mitkä eri sääntelyt tulisi ottaa huomioon, ja kaikkein tärkeimpänä, mitä konkreettisia toimenpiteitä omissa liikesuhteissa tullaan tarvitsemaan nyt ja tulevaisuudessa niin oman kilpailukyvyn kuin kilpailuedunkin nimissä.

  • Vastuullisuusraportointiin huojennusta mikro- ja pk-yrityksille VSME-standardin hyväksymisen myötä

    VSME=Voluntary Sustainability Reporting Standard for SMEs

    Suuryrityksiä koskeva lainsäädäntö eli CSRD-kestävyysraportointidirektiivi on tuonut tiedonantovaatimuksia käytännössä mikro- ja pk-yrityksillekin, kun sähköpostiin on kilahtanut sidosryhmille ja toimittajille suunnattu tietopyyntö ja joukko kysymyksiä. Vaikka itse kestävä kehitys ja vastuullisuus on hyvinkin positiivinen asia, ei siihen tarvittavan tiedon kerääminen herätä aina niin myönteisiä tunnelmia, varsinkaan silloin, kun kyseistä tietoa ei ole käden ulottuvilla.

    Tähän pohdintaan tuo yksinkertaisuutta ja selkeyttä Euroopan taloudellisen raportoinnin neuvoa-antavan ryhmän eli EFRAG:n SRB:n (Sustainability Reporting Board) 13. marraskuuta 2024 hyväksymä vapaaehtoisen kestävyysraportoinnin standardi, joka on tarkoitettu listaamattomille pk-yrityksille. VSME-standardi on suositus ja se on suunniteltu auttamaan ja tukemaan mikro-, pienten ja keskisuurten yritysten kestävyysraportointia. Standardi toimitetaan nyt hyväksymisen jälkeen Euroopan komissiolle, joka odotettavasti antaa suosituksen standardin käyttöönotosta. Koska standardi on vapaaehtoinen, sen käyttöönotto ei edellytä delegoitua säädöstä ja se voidaan julkaista heti.

    Huomioimalla tätä suositusta omassa raportoinnissa kävelee puolitiehen vastaan suuria yrityksiä, rahoittajia ja sijoittajia ja heidän tietotarpeitaan.
    Valmiiksi kerätty ja raportille niputettu tieto parhaimmillaan vastaa saapuvia tietopyyntöjä.

    Nyt uskaltaa jo allokoida tehtäviä pelkäämättä liikaa, että työlistalla olisi turhaan vain byrokratian ilosta toteutettavia, aikaa vieviä tehtäviä.

    Keräsin tähän blogiin keskeisiä asioita julkaisua odottavasta standardista, joka koostuu kahdesta eri osasta; perusmoduulista ja laajennetusta moduulista.  Ensimmäistä suositellaan kaikille vähimmäistietovaatimuksena ja lisäksi jälkimmäistä erityisesti niille yrityksille, jotka odottavat tiedonantovaatimuksia liikesuhteidensa kautta.

    Perusmoduuli kattaa yrityksen perustietoja, joita kaikista yrityksistä löytyy. Esimerkkeinä mm. yrityksen oikeudellinen muoto, liikevaihto, työntekijöiden määrä, toiminta-alueet ja sijainnit. Perustietojen lisäksi raportilla kuvataan markkinoita, merkittävimmät tuotteet ja palvelut, keskeiset liikesuhteet ja vastuullisuuteen liittyvät keskeiset strategiat. Ympäristövastuullisuuteen liittyviä tietoja ovat mm. energiankulutus, scope 1- ja scope 2-päästöt ja jätehuolto. Sosiaalista vastuuta kuvataan kertomalla omasta henkilöstöstä esimerkiksi työntekijöiden määrä, työterveyteen ja -turvallisuuteen liittyviä tekijöitä sekä annetaan tietoja järjestetyistä koulutuksista ja työehtosopimuksen kattavuudesta. Hallinnollisen vastuullisuuden tiedot liittyvät esimerkiksi korruptioon ja lahjontaan.

    Ennen standardin hyväksyntää kuultiin laajasti sidosryhmiä ja kyllä, VSME-standardin lopullisessa versiossa tehtiin vielä huomattava muutos ja kaksoisolennaisuusanalyysi poistettiin vaatimuksista. Tämä muutos tehtiin pk-yritysten raportointitaakan keventämiseksi ja standardin käytettävyyden parantamiseksi. Nyt pk-yritykset voivat keskittyä perusmoduulin vaatimuksiin ilman monimutkaisia analyysiprosesseja.

    Jotkut pk-yritykset ovat varmasti jo ehtineet toteuttaa kaksoisolennaisuusanalyysin. Tässä tehty työ tuskin menee hukkaan, koska olennaisuusanalyysi antaa varmasti vahvuutta raportille ja parhaimmillaan myös konkreettista hyötyä vastuullisuuteen sekä vastuullisuuden ulkopuolelle jäävään työhön.

    Lisää selkeyttä raportoimiseen on saatavilla myös omasta kansallisesta kirjanpidon lainsäädännöstämme, jossa on hyvin tiivistetty lyhennetty kestävyysraportti KPL 16 § (21.12.2023/1249), antaen yksinkertaisesti ohjausta oman raportin viitekehykseen.

    Me ceriffiläiset autamme mielellämme yrityksiä vastuullisuuskysymysten ja raportointi projektin aloittamisen selkeyttämisessä tarjoamme mikro- ja pk-yrityksille 30 minuutin ajan maksuttomaan vastuullisuusneuvontaan, jossa voidaan pureutua yrityksen raportointiin liittyviin kysymyksiin.

  • Yksinkertaiset 4 vinkkiä mikro- ja pk-yrityksille

    Yksinkertaiset 4 vinkkiä mikro- ja pienimmille pk-yrityksille vastuullisuuden informaatiotulvaan

    Tarjolla on palveluita, koulutusta, kirjallisuutta, opasta sekä webinaareja runsaasti ja hyvä niin. Harvassa on enää heitä, kenelle vastuullisuudesta ei olisi syntynyt minkäänlaista mielikuvaa. Monelle on tullut jo ähky.

    Suuryritysten osalta teema alkaa olla varmasti monelta osin kasassa ja jo jalkautettunakin syvemmälle strategiaan ja päivittäiseen tekemiseen. Sen sijaan lähtökuopissa odottelemassa virallista lähtölaskentaa ovat vielä monet mikro- ja pk-yritykset.
    Käytännössä virallista lähtölaskentaa ei välttämättä kuulekaan, vaan vasta lähtölaukauksen. Mihin siis tarttua kaiken tämän informaation keskellä, jos aikoo olla kärkikahinoissa maalisuoralla? Kalenteriin katsoessa, kun ei liikaa aikaa näyttäisi olevan kaikkiin eri tiedon lähteisiin.

    1. Vilkaise oman toimialan tilannetta
    Useat kattojärjestöt ja liitot järjestävät tällä hetkellä maksuttomia kohdennettuja koulutuksia ja ovat tehneet arvokasta työtä toteuttaen toimialalle kaksoisolennaisuusarviointia ja kattavia vastuullisuusohjelmia sekä oppaita. Näihin syventyminen kertoo oman kentän tilanteesta paljon.

    2. Tarkastele omia asiakkaita ja sidosryhmiä
    Jos asiakasyrityksellä on yli 50 miljoonaa liikevaihtoa, on todennäköistä, että jollakin aikavälillä tämä yhtiö tarkastelee omaa toimitusketjuaan ja kysyy suoraan niin ympäristö- kuin sosiaaliseen vastuullisuuteen liittyviä tietoja. Ja kun kyse on omasta asiakassuhteesta ja sen jatkuvuudesta, voi vaihtoehtoisesti avata peliä sopivassa tilanteessa:
    – Mitä on odotettavissa ja miten voisimme tässä asiassa auttaa parhaiten?
    Asiakkaat ovat usein juuri se taho, joka osaa kertoa tarpeensa kaikkein parhaiten:
    – Mitä tietoa he tulevat tarvitsemaan ja milloin?
    Asiakkaiden lisäksi tärkeimpien kilpailijoiden seuranta voi vahvistaa omaa näkemystä. Onko mahdollista ottaa tässä kilpailuetua itselleen? Askel voi jälleen olla vakaampi omassa kentässä.

    3. Kerää omaa laadukasta tausta-aineistoa sen eteen tullessa
    Harva uusi asia pysyy mielessä, joten laadukkaiden julkaisujen ja materiaalien kerääminen kannattaa aloittaa heti. Oman alan vastuullisuus- ja/tai kestävyysraportit kuuluvat myös tähän kategoriaan. Konkreettiset raportit ja erityisesti ensi vuonna julkaistavat ensimmäiset CSRD:n mukaiset kestävyysselvitykset ovat hyviä ohjenuoria kokonaisuuden hahmottamisessa, vaikka ovatkin sisällöltään huomattavasti kattavampia kuin mitä pk-yrityksiltä tullaan odottamaan.

    4. Käynnistä vuoropuhelu vastuullisuudesta oman henkilöstön kanssa
    Sosiaalisen vastuullisuuden osa-alueen keskeinen tehtävä on ylläpitää vuoropuhelua oman henkilöstön kanssa vastuullisuusaiheista. Perinteiseen fiiliskyselyyn tai vuosittaiseen kyselyyn voi sisällyttää vastuullisuusteeman. Oma henkilöstö on käden ulottuvilla ja yllättävää tietämystä ja innovointia saattaa aiheeseen liittyen olla myös valmiina omissa riveissä. Vastuullisuus kokonaisuutena ei ole koskaan yhden henkilön asia ja kannattaakin tarkastella, voiko henkilöstöä ohjata webinaareihin tai koulutuksiin mukaan.

    Me ceriffiläiset olemme tänä vuonna keskustelleet vastuullisuudesta yli 300 erilaisen ja
    eri toimialan yrityksen kanssa ja kouluttaneet satoja kuulijoita.

    Vastaamme mielellämme kysymyksiin ja annamme näiden 4 vinkin lisäksi enemmän tietoa liittyen esimerkiksi seuraaviin kysymyksiin:
    Miten yrityksessä voidaan aloittaa vastuullisuustyö ilman uutta rekryä?
    Kuinka paljon vastuullisuusraportointiin tulisi resursoida aikaa?
    Mitä dataa tyypillisimmin on tarpeellista ryhtyä keräämään?

    Haluamme kuulla asiakkaitamme askarruttavista aiheista kehittääksemme alihankintaan ja toimittajille soveltuvaa järjestelmäämme sekä koulutuksiamme.

  • Monissa pk-yrityksissä on jo tunnistettu vastuullisuuden ja kestävän kehityksen vaikutukset liiketoimintaan

    Vastuullisuuden tiimimme kohtaa päivittäin eri kokoisia ja eri toimialojen yrityksiä käyden keskustelua kestävän kehityksen tämän päivän näkymistä ja vaikutuksista yrityksissä. Tietoisuus ja osaaminen kasvavat hurjaa vauhtia, ja vastuullisuuden merkitystä ja sen tuomia käytännön toimenpiteitä on jo hyvää vauhtia pk-yrityksissäkin tunnistettu. Harvemmin vielä kuitenkaan törmäämme pk-yrityksissä suoraan vaatimukseen tai velvoitteeseen toimittaa varsinainen vastuullisuusraportti tai laatia vastuullisuusohjelma, vaikka näitäkin tilanteita on joukossa ollut.

    Tällä hetkellä vastuullisuuden vaikutukset näkyvät tyypillisimmillään siten, että sopimuksessa edellytetään sitoutuneisuutta kestävän kehityksen vähimmäisvaatimuksiin, jotka ovat usein jo erottamaton osa itse sopimusta ja kattavat myös molempien sopijaosapuolten käyttämät muut sopimuksen täyttämiseen osallistuvat toimijat.

    Toinen usein keskusteluissa esille noussut vaikutus on se, että toimija velvoitetaan jakamaan vastuullisuustietoja täyttämällä erillinen sähköinen selvitys tai esimerkiksi tallentamaan vähimmäistiedot suuryrityksen omaan toimittajapooliin. Selvityksiin ja pooleihin on sisällytetty varovaisesti kestävän kehityksen sitoumuksia tai asetettu jo tiukempia vaatimuksia liittyen esimerkiksi kansainvälisesti tunnustettuihin ihmisoikeuksiin sekä viitattu työelämän perusperiaatteiden oikeuksia koskeviin perusasiakirjoihin.

    Kolmantena havaintona olemme huomanneet, että eri toimialoilla, kuten esimerkiksi rakennusalalla, EU:n lainsäädäntöön kuuluvan taksonomia-asetuksen tekniset arviointikriteerit ovat jo osana projektin toteutusten ohjaamista ja tapaa hoitaa esimerkiksi työmaan hallintoa. Tämänkaltaisissa esimerkeissä teknisten arviointikriteerien täyttymisestä sekä sen virallisesta raportoimisesta vastaa tietysti projektin varsinainen tilaaja. Teknisen kriteeristön tuomiin eri toimenpiteisiin kuitenkin osallistuvat kaikki, ihan pienimmätkin yritykset ja toimijat.

    Vaikka pk-yritykselle ei syntyisikään vielä lähitulevaisuudessa varsinaista tarvetta laatia julkilausumaa vastuullisuudestaan esimerkiksi raportin muodossa, kannustamme kuitenkin selvittämään ja luomaan ennustetta: Miten kestävän kehityksen vaikutukset alkavat näkymään lähitulevaisuudessa liiketoiminnassa?

    Ennusteen voi parhaiten toteuttaa tarkastelemalla omia prosesseja ja varsinaisia toimintoja sekä isoimpia sidosryhmiä kuten asiakkaita ja yhteistyökumppaneita ja huomioida heihin kohdistuvat olemassa olevat lainsäädännöt ja velvoitteet. Toisin sanoen siis toteuttaa olennaisuusarviointia ja vastata kysymykseen: Mitkä kestävän kehityksen mukanaan tuomat muutokset vaikuttavat omaan liiketoimintaan? Tämä toimenpide kaikessa yksinkertaisuudessaan on jo osa ESRS-standardien erään tiedonantovaatimuksen mukaista kaksoisolennaisuusanalyysiä ja taloudellisten vaikutusten tunnistamista ja ihan relevantti raportoitavakin asia.

    Olennaisuusanalyysistä voi lukea lisää vastuullisuusasiantuntijamme Susanna Kumpulaisen blogista  Olennaisuusarviointia voi tehdä maltillisilla resursseilla.


    Omia valmiuksia vastuullisuusraportointiin voi testata Vastuullisuuden alkukartoituksella. Testiin on koottu kysymyksiä, jotka auttavat yrityksiä hahmottamaan omia vahvuusalueitaan ja toisaalta aiheita, joista on hyvä vielä hankkia tietoa tai joita kannattaa vielä kehittää. Testistä saa tuloksena pistemäärän ja vinkkejä seuraaviin askeliin.

  • Olennaisuusarvioinnin voi tehdä maltillisilla resursseilla

    Vastuullisuutta edistävä lainsäädäntö lisääntyy kiihtyvällä tahdilla. Kestävyysraportointidirektiivi CSRD (Corporate Sustainability Reporting Directive) astui voimaan alkuvuodesta 2023, ja tänä kesänä sitä ovat seuranneet ns. yritysvastuudirektiivi CSDDD (Corporate Sustainability Due Diligence Directive) ja uudistettu ekosuunnitteluasetus ESPR (Ecodesign for Sustainable Products Regulation). Lukuisissa yrityksissä pohditaankin nyt, milloin vastuullisuustyön ja -raportoinnin aloittamiselle olisi aikaa ja resursseja.

    Vastuullisuustyön ja kestävyysraportoinnin prosessi alkaa olennaisten vastuullisuusteemojen tunnistamisella ja niihin liittyvien vaikutusten sekä taloudellisten riskien ja mahdollisuuksien arvioimisella eli toisin sanoen olennaisuusarvioinnilla, jonka rooli kestävyysraportoinnissa on kuvattu kestävyysraportoinnin ESRS-standardeissa. Fiksusti toteutetusta olennaisuusarvioinnista tai -analyysistä saadaan myös rutkasti liiketoiminnallista hyötyä, kun tutkitaan uudesta näkökulmasta, mitä yhteistyökumppanit ja asiakkaat yritykseltä odottavat.

    Resurssit – onko niitä?

    Ihanteellisessa tapauksessa olennaisuusanalyysi toteutetaan pitkän kaavan kautta, jolloin prosessiin osallistuu suoraan tai välillisesti koko organisaatio aina johtoryhmästä toimihenkilöihin. Erittäin tärkeässä osassa on sidosryhmien kuuleminen, joiden kanssa käytävään vuoropuheluun voidaan parhaimmillaan käyttää runsaasti aikaa ja toteuttaa useampi kierros huolellisia haastatteluja.

    Realismia on kuitenkin usein se, ettei tällaisen olennaisuusarvioinnin toteuttamiseen ole resursseja. Tilanne on usein tämä etenkin pk-yrityksissä, jotka eivät ole kestävyysraportointidirektiivin piirissä, mutta joilta isommat yhteistyökumppanit pyytävät tietoja omia vastuullisuusraporttejaan varten. Erityisen haastava tilanne on niille yrityksille, joissa lisäresurssien saaminen on vaikeaa, mutta laki velvoittaa olennaisuusanalyysin sisältävän kestävyysraportin julkaisua lähivuosina.

    ESRS-standardit toteuttanut EFRAG julkaisi vastikään ESRS-standardien täytäntöönpanoa koskevia ohjeita. Mukana on myös useita usein kysyttyjä kysymyksiä esimerkiksi olennaisuusarvioinnin laajuudesta ja sidosryhmien osallistamisesta. Nämä Implementation Guidance -ohjedokumentit eivät ole virallinen osa CSRD-direktiiviä tai ESRS-standardeja, mutta käytännön raporttiesimerkkien vielä puuttuessa niistä saadaan kenties asiantuntevinta saatavilla olevaa tietoa.

    Tässä huojentavat uutiset: Ohjeissa todetaan, että olennaisuusarvioinnille ei ole annettavissa yhtä, kaikille sopivaa mallia, vaan olennaisuusarvioinnin tekemisessä korostuvat yrityksen oma arviointikyky ja yrityskohtaiset tilanteet, jotka muodostuvat esimerkiksi toimintatavoista, prosesseista, sidosryhmien odotuksista ja toimintaympäristöstä. Olennaisuusarviointia ei siis käytännössä voi tehdä väärin, sillä sen toteuttamisen prosessi määritetään itse. Kaikkein tärkeintä on kuvata olennaisuusarviointiprosessin toteutustapa läpinäkyvästi eli ilmaista selkeästi, kuinka syvällisesti se on toteutettu, mitä keinoja on käytetty ja miksi olennaisuusarviointi toteutettiin juuri tällä tasolla. Lisäksi on tärkeää huolehtia lähdeaineiston arkistoinnista mahdollista varmennusta varten.

    Markkinoiden sanelemaa, vakiintunutta olennaisuusarvioinnin toteutustapaa ja tasoa ei ole vielä muodostunut. Ensimmäiset ESRS-standardien mukaiset ja varmennetut kestävyysraportit julkaistaan vuoden 2025 aikana, kun yli 500 henkilöä työllistävät yritykset julkistavat kestävyysraporttinsa edeltävältä tilikaudelta. Tulevina vuosina selviää, millainen yleinen käsitys olennaisuusarvioinnista muodostuu ja mikä tulee olemaan yleisesti odotettu olennaisuusarvioinnin taso erilaisilla organisaatioilla.


    Vastuullisuusraportoinnin voi aloittaa vaikka heti

    Vastuullisuustyö ja -raportointi on joka tapauksessa jatkuva prosessi, joka on syytä aloittaa mahdollisimman pian edes jostain, jos haluaa pysyä kilpailussa mukana. Hieman kevyemminkin toteutettu olennaisuusarviointi antaa kyllä hyvän pohjan vastuullisuustyön edistämiselle ja mahdollistaa ensimmäisen vastuullisuusraportin muodostamisen.

    Omassa työssäni vastuullisuusasiantuntijana rohkaisen yrityksiä ottamaan ensiaskeleet vastuullisuusraportoinnin kanssa, vaikka kaikki ei olisikaan täydellisen selvää ja vaikka kaikkia toimenpiteitä ei olisi saatu toteutettua halutussa laajuudessa. Vastuullisuusraportista kun voi hyötyä vain, jos se on ylipäätään olemassa.

    Älä siis turhaan odota vastuullisuusraportoinnin ja olennaisuusarvioinnin kanssa. On parempi aloittaa työ vaikka heti maltillisella tasolla kuin odottaa, josko aikaa ja resursseja ilmestyisi jostain sitten joskus myöhemmin.


    Vastuullisuusraportoinnin ShowYourSustainability™-palvelussa on sisäänrakennettuna käyttäjää ohjaava vaikutusten arvioimisen malli ja sidosryhmäselvitysominaisuus. Palvelu ohjaa täyttämään tarvittavat olennaisuusarvioinnista annettavat tiedot. Olennaisuusarviointiin liittyvää ajatustyötä ei voi ulkoistaa järjestelmän tehtäväksi, mutta kirjaamista ja raportointia voimme huomattavasti helpottaa.

  • Sijoittaja, huomioi nämä sijoituskohteiden vastuullisuusjohtamisessa!

    Olemme Ceriffi Oy:ssä auttaneet lukuisia yrityksiä johtamisjärjestelmien kehittämisessä sekä kestävyysraportointivaatimusten täyttämisessä. Johtamisjärjestelmien ja vastuullisuusohjelmien integroinnista onkin kertynyt positiivisia kokemuksia tehokkuuden, vaikuttavuuden ja etenkin ajansäästön osalta. Näiden kokemusten pohjalta edellyttäisin itse sijoittajana sijoituskohteideni vastuullisuusjohtamiselta ja -raportoinnilta seuraavia seikkoja:

    1. Vastuullisuustyötä tehdään vastuullisuusohjelman pohjalta, ei ”adhoc”-raportointina. Vastuullisuusohjelma on integroitu yrityksen johtamisjärjestelmään.
    2. Mikäli yrityksen strategiassa tai asiakasvaatimuksena on ISO-standardien noudattaminen johtamisessa, yhdistetään ne osaksi vastuullisuusohjelmaa ja johtamisjärjestelmää.
    3. Eri sijoituskohteissa vastuullisuusohjelman ja -raportoinnin toteutustavat ovat yhtenäiset, mikä helpottaa SFDR-tiedon keräämistä ja mahdollistaa koko portfolion vastuullisuuden johtamisen. Kun tavoitellaan sijoituskohteilta yhtenevää johtamisjärjestelmää, vastuullisuustiedon seuranta ja raportointi helpottuvat oleellisesti.


    Perustelut


    Tehokas ja kattava ESG-raportointi edellyttää taustalle vastuullisuusohjelmaa. Adhoc-raportointi on erittäin kallista ja resurssit kohdentuvat raportointiin eikä niinkään itse vastuullisuustyöhön. Vastuullisuusohjelman merkitys korostuu, jos tarpeena on kokonaisen sijoitusportfolion vastuullisuusraportointitarpeet.

    Erityisesti B2B-sektorilla toimivilta yrityksiltä edellytetään yleensä asiakasvaatimuksena vastuullisuuden lisäksi johtamisjärjestelmiä, jotka täyttävät esimerkiksi ISO 9001 Laadunhallintajärjestelmät -standardin, ISO 14001 Ympäristöjärjestelmät -standardin ja ISO 45001 Työterveys ja -turvallisuusjärjestelmät -standardin vaatimukset.

    ISO 9001, ISO 14001 ja ISO 45001 ovat johtamisjärjestelmästandardeja, jotka tarjoavat rakenteellisia kehyksiä laadun, ympäristön ja työterveyden ja -turvallisuuden hallintaan. CSRD-direktiivi (Corporate Sustainability Reporting Directive) ja SFDR-asetus (Sustainable Finance Disclosure Regulation) puolestaan ovat EU:n asettamia lainsäädännöllisiä vaatimuksia, jotka asettavat velvoitteita yritysten vastuullisuusraportoinnille ja -käytännöille. Näillä ISO-standardeilla ja EU:n vaatimuksilla on useita yhteneviä kohtia, jotka tukevat toisiaan ja voivat helpottaa yritysten ja sijoittajien raportointiprosesseja sekä johtamista. Tehokkaassa johtamisjärjestelmässä yhdistyvätkin ISO-standardien vaatimukset sekä CSRD:n ja SFDR:n raportoinnin vaatimukset.


    ISO-standardien, CSRD:n ja SFDR:n yhteneväisyydet ja hyödyt


    1. Läpinäkyvyys ja raportointi

    ISO-standardit: Kaikki kolme standardia (ISO 9001, ISO 14001, ISO 45001) korostavat prosessien dokumentointia, tiedonkeruuta, seurantaa ja raportointia. Ne vaativat järjestelmällistä lähestymistapaa, jossa tulokset ja suorituskyky indikaattoreineen raportoidaan säännöllisesti.

    CSRD ja SFDR: Molemmat vaativat yrityksiltä ja sijoittajilta kattavaa ja läpinäkyvää toiminnan ja arvoketjun kuvaamista sekä raportointia kestävyystiedoista. Tämä sisältää ympäristöön, sosiaalisiin kysymyksiin ja hallintoon (ESG) liittyvien tietojen julkistamisen.


    1. Johdon sitoutuminen ja vastuullisuus

    ISO-standardit: Johdon sitoutuminen ja vastuu ovat keskeisiä vaatimuksia kaikissa kolmessa standardissa. Johto on vastuussa järjestelmien resurssien varaamisesta, kehittämisestä, ylläpidosta ja jatkuvasta parantamisesta. Johdolta edellytetään politiikkojen ja tavoitteiden asettamista kuten myös tulosten mittaamista sekä niiden viestintää.

    CSRD ja SFDR: Molemmat korostavat johdon vastuuta ja sitoutumista kestävyysasioihin. Johtotasolla on varmistettava, että kestävyyttä koskevat riskit ja mahdollisuudet otetaan huomioon ja että ne integroidaan strategiseen päätöksentekoon. Vastuullisuusohjelma ja kestävyysraportointi kattavat myös politiikat, tavoitteet, mittaamisen ja tulosten viestinnän.


    1. Riskienhallinta ja mahdollisuudet

    ISO-standardit: Riskienhallinta on olennainen osa kaikkia kolmea ISO-standardia. Ne vaativat systemaattista lähestymistapaa riskien ja mahdollisuuksien tunnistamiseen, arviointiin ja hallintaan kattaen niin toimintaympäristön, omat prosessit kuin toimittajien hallinnan.

    CSRD ja SFDR: Molemmat edellyttävät, että yritykset ja sijoittajat arvioivat ja raportoivat kestävyysriskit ja -mahdollisuudet. Tämä auttaa ymmärtämään ja hallitsemaan kestävyyteen liittyviä riskejä ja hyödyntämään mahdollisuuksia.


    1. Sidosryhmien odotukset ja viestintä

    ISO-standardit: ISO-standardeissa korostetaan sidosryhmien tarpeiden ja odotusten ymmärtämistä sekä tehokasta viestintää. Yritysten on tunnistettava keskeiset sidosryhmät ja otettava heidän vaatimuksensa huomioon. Viestintä on suunniteltava ja dokumentoitava.

    CSRD ja SFDR: Molemmat vaativat sidosryhmien vaatimusten ja odotusten huomioon ottamista sekä tehokasta viestintää kestävyyteen liittyvistä toimenpiteistä ja tuloksista. Sidosryhmävuorovaikutus on keskeistä luotettavan ja kattavan raportoinnin kannalta.


    1. Jatkuva parantaminen

    ISO-standardit: Jatkuva parantaminen on keskeinen periaate kaikissa kolmessa ISO-standardissa. Yritysten on jatkuvasti parannettava prosessejaan ja suorituskykyään tavoitteiden saavuttamiseksi. Tähän liittyen suoria menetelmiä standardien vaatimuksista ovat toimittaja-arvioinnit, sisäiset auditoinnit ja johdon katselmukset.

    CSRD ja SFDR: Molemmat edellyttävät jatkuvaa parantamista kestävyyteen liittyvissä käytännöissä ja raportoinnissa. Yritysten ja sijoittajien on jatkuvasti parannettava kestävyysprofiiliaan ja raportointikäytäntöjään sekä viestittävä onnistumisista ja epäonnistumisista.


    1. Tavoitteiden asettaminen ja seuranta

    ISO-standardit: Tavoitteiden asettaminen ja niiden saavuttamisen seuranta ovat keskeisiä elementtejä kaikissa ISO-standardeissa. Yritysten on asetettava selkeät, mitattavissa olevat tavoitteet ja seurattava niiden saavuttamista.

    CSRD ja SFDR: Molemmat vaativat selkeiden kestävyystavoitteiden asettamista ja niiden edistymisen seurantaa. Tämä auttaa varmistamaan, että kestävyyteen liittyvät toimenpiteet ovat tehokkaita ja että niistä raportoidaan asianmukaisesti.


    ISO 9001, ISO 14001 ja ISO 45001 -standardien vaatimukset ovat siis monilta osin yhteneviä CSRD-direktiivin ja SFDR-asetuksen vaatimusten kanssa. Ne korostavat läpinäkyvyyttä, johdon sitoutumista, riskienhallintaa, sidosryhmien huomioon ottamista, jatkuvaa parantamista sekä tavoitteiden asettamista ja seurantaa. Integroimalla nämä standardit ja vastuullisuusohjelmavaatimukset yrityksen johtamisjärjestelmässä yritykset voivat täyttää tehokkaasti sekä ISO-standardien että EU-direktiivien ja -asetusten vaatimukset. Tämä helpottaa vastuullisuusraportointia ja parantaa kestävyyteen liittyvien tavoitteiden saavuttamista.

  • Hiilijalanjäljen laskenta ja raportointi CSRD-direktiivin, ESRS-standardien ja GHG-protokollan mukaisesti

    Tässä kirjoituksessa kerrotaan, kuinka yritys voi laskea hiilijalanjälkensä CSRD-direktiivin, ESRS-standardien ja GHG-protokollan mukaisesti ja raportoida päästöt ShowYourSustainability™-palvelussa. Hiilijalanjäljen laskeminen ja raportointi ovat tärkeitä askeleita kohti kestävämpää liiketoimintaa. ShowYourSustainability™-palvelu tarjoaa helppokäyttöisen alustan päästöjen raportoimiseen ja yrityksen kokonaisvaltaisen vastuullisuuden osoittamiseen. Tekstin lopusta löydät esimerkkejä hiilijalanjälkilaskelmista.


    ESRS-standardit ja GHG-protokolla

    CSRD-direktiivin liitteenä olevat ESRS (European Sustainability Reporting Standards)-standardit asettavat tiukat vaatimukset yritysten vastuullisuusraportoinnille. Standardien mukaan yritysten tulee raportoida olennaisiksi arvioimansa ympäristö-, sosiaaliset ja hallinnolliset vaikutukset kattavasti ja läpinäkyvästi, mikä lähes kaikissa tapauksissa tarkoittaa myös kasvihuonekaasupäästöjä. Ympäristö- ja muiden vaikutusten raportointi auttaa varmistamaan, että yritykset ottavat huomioon kestävän kehityksen periaatteet ja edistävät ilmastonmuutoksen torjuntaa.

    ESRS-standardissa ESRS E1 Ilmastonmuutos asetetaan vaatimuksia päästöjen laskennalle ja hiilijalanjäljen raportoinnille. Kyseinen standardi keskittyy ilmastonmuutoksen torjuntaan ja edellyttää yrityksiltä kasvihuonekaasupäästöjen raportointia. Se vaatii yrityksiä raportoimaan scope 1, scope 2 ja scope 3 -päästöt sekä kuvaamaan käytetyt laskentamenetelmät. Standardi edellyttää, että kasvihuonekaasupäästöjen laskennassa käytetään GHG (The Greenhouse Gas Protocol)-protokollaa, joka on maailmanlaajuisesti hyväksytty standardi päästöjen laskemiseen. GHG-protokolla tarjoaa päästöjen laskemiseen yksityiskohtaiset ohjeet. Noudattamalla GHG-protokollan ohjeita yritys voi laskea hiilijalanjälkensä luotettavasti ja yhdenmukaisesti, mikä on olennaista ESRS-vaatimusten täyttämiseksi.


    Scope 1, 2 ja 3

    GHG-protokollassa päästöt jaetaan kolmeen osaan:

    • Scope 1 -päästöt eli suorat päästöt
    • Scope 2 -päästöt eli epäsuorat päästöt ostetusta tai hankitusta energiasta
    • Scope 3 -päästöt eli muut epäsuorat päästöt.

    Scope 1 ja 2 -päästöjen laskeminen on yleensä yksinkertaisempaa kuin scope 3 -päästöjen laskeminen ja jo niiden laskennalla pääsee vastuullisuustyössä hyvään alkuun. Scope 2 -päästöjen laskennassa tulee kuitenkin huomioida markkina- ja sijaintiperusteinen laskentatapa, joissa käytetään eri lähteistä saatuja kertoimia. Scope 3 -päästöt lajitellaan arvoketjun alkupään (upstream value chain) ja arvoketjun loppupään (downstream value chain) päästöihin ja ne ovat usein haasteellisempia laskea, sillä tietoja voi joutua keräämään oman yrityksen ulkopuolelta.


    Hiilijalanjäljen laskemisen vaiheet

    1. Päästölähteiden tunnistaminen (scope 1, 2 ja 3)

    Lähde liikkeelle sen tunnistamisesta, missä kaikkialla päästöjä muodostuu niin omassa toiminnassa kuin arvoketjussa.

    Scope 1: Omasta toiminnasta suoraan aiheutuvat päästöt, kuten polttoaineen käyttö ajoneuvoissa ja tuotantolaitoksissa.

      • Omat ajoneuvot
      • Kiinteistöt

    Scope 2: Epäsuorat päästöt ostetusta energiasta, kuten sähköstä ja lämmöstä.

        • Ostettu/hankittu sähkö
        • Ostettu/hankittu höyry
        • Ostettu/hankittu lämmitys
        • Ostettu/hankittu jäähdytys

    Scope 3: Muut epäsuorat päästöt, joita ovat arvoketjun alku- ja loppupään päästölähteet.

    • Arvoketjun alkupään päästölähteet
      • Ostetut tavarat ja palvelut: päästöt, jotka liittyvät yrityksen ostamien tuotteiden ja palveluiden tuotantoon.
      • Tuotantohyödykkeet: päästöt, jotka syntyvät pääomahyödykkeiden, kuten rakennusten, koneiden ja laitteiden, tuotannosta ja rakentamisesta.
      • Polttoaineeseen ja energiaan liittyvät toiminnat: päästöt, jotka syntyvät polttoaineiden ja energian, joita yritys käyttää, tuotannosta (varo päällekkäisyyttä scope 1 ja 2 -päästöjen kanssa).
      • Tuotantoketjun alkupään kuljetukset ja jakelu: päästöt, jotka syntyvät tuotteiden ja raaka-aineiden kuljetuksesta yritykselle.
      • Toiminnassa muodostuva jäte: päästöt, jotka syntyvät yrityksen toiminnasta syntyvän jätteen käsittelystä ja hävittämisestä.
      • Liiketoimintaan liittyvä matkustaminen: päästöt, jotka syntyvät työntekijöiden työmatkoista, kuten lennot, junamatkat ja autolla ajaminen.
      • Työsuhteisten työntekijöiden työmatkaliikenne: päästöt, jotka syntyvät työntekijöiden päivittäisistä matkoista työpaikalle ja takaisin kotiin.
      • Tuotantoketjun alkupään vuokratut omaisuuserät: päästöt, jotka syntyvät yrityksen vuokraamasta omaisuudesta, jota se käyttää omassa tuotannossaan
    • Arvoketjun loppupään päästölähteet
      • Kuljetukset tuotantoketjun loppupäässä: päästöt, jotka syntyvät tuotteiden kuljetuksesta asiakkaille.
      • Myytyjen tuotteiden jalostus: päästöt, jotka syntyvät yrityksen valmistamien tuotteiden jatkojalostuksesta.
      • Myytyjen tuotteiden käyttö: päästöt, jotka syntyvät yrityksen valmistamien tuotteiden käytöstä niiden elinkaaren aikana.
      • Myytyjen tuotteiden käsittely käyttöiän lopussa: päästöt, jotka syntyvät yrityksen valmistamien tuotteiden hävittämisestä niiden elinkaaren lopussa.
      • Tuotantoketjun loppupään vuokratut omaisuuserät: päästöt, jotka syntyvät yrityksen asiakkailleen tai kolmansille osapuolille käytettäväksi vuokratun omaisuuden käytöstä ja joita ei lasketa scope 1 tai scope 2 päästöiksi.
      • Franchising: päästöt, jotka syntyvät franchising-yhtiöiden toiminnasta ja joita ei lasketa scope 1 tai scope 2 päästöiksi.
      • Investoinnit: päästöt, jotka liittyvät yrityksen sijoitustoimintaan, kuten osakesijoituksiin tai kiinteistösijoituksiin.


    1. Tietojen kerääminen

    Kerää tiedot kaikista tunnistamistasi päästölähteistä. Tietoja löytyy esimerkiksi energialaskuista, kuljetusraporteista, jätehuollon raporteista ja alihankkijoilta. Koosta tiedot myös esimerkiksi siitä, kuinka paljon raaka-aineita on käytetty tuotannossa ja kuinka monta kilometriä työmatkaliikenteestä on kertynyt. Scope 3 -päästöjen osalta riittää laskea ja raportoida merkittävät päästölähteet.


    1. Päästökertoimien etsiminen

    Käytä laskentaan vain virallisia ja hyväksyttäviä kertoimia. Niitä löytyy mm. seuraavilta sivustoilta:

    Voit myös saada kertoimia suoraan toimittajilta esimerkiksi scope 2:n osalta, jolloin voit laskea ostetun energian päästöt markkinaperusteisesti. Toinen tapa laskea scope 2 -päästöjä on käyttää yleisiä alueelliseen sijaintiin perustuvia kertoimia esimerkiksi kaukolämmön päästöille, jolloin päästöt lasketaan sijaintiperusteisesti. Jos mahdollista, päästöt raportoidaan käyttäen molempia laskentatapoja. Ensisijaisesti päästöjen yhteen laskennassa käytetään markkinaperusteisia kertoimia.

    Myös scope 3 -päästöihin voi saada toimittajilta ja valmistajilta heidän omia kertoimiaan, jolloin laskelmista saadaan tarkempia kuin käyttämällä yleisiä kertoimia. Näitä kertoimia on kutenkin hyvä verrata yleisiin kertoimiin ja näin arvioida niiden luotettavuutta.


    1. Laskenta

    Laske kunkin päästölähteen aiheuttamat päästöt ja laske ne yhteen scope 1, 2 ja 3 -jaottelun mukaisesti. Scope 3 -päästöjen osalta riittää laskea ja raportoida merkittävät päästölähteet. Laske myös scope 1, 2 ja 3 -päästöt yhteen ja ilmoita kokonaiskasvihuonekaasupäästöt. Tekstin lopusta löydät esimerkkejä päästöjen laskemisesta.


    Päästöjen raportointi ShowYourSustainability-palvelussa ESRS-standardien mukaisesti

    Kun päästöt on laskettu, tulee ne raportoida ESRS-standardien edellyttämällä tavalla. ShowYourSustainability™-palvelu tarjoaa helppokäyttöisen alustan päästötietojen raportoimiseen ja viestintään ESRS-standardien edellyttämällä tavalla osana yrityksen vastuullisuusraporttia.

    1. Tietojen syöttäminen

    Syötä lasketut tiedot palveluun. Palvelu ohjaa sinua syöttämään tiedot oikeisiin kenttiin ja auttaa varmistamaan, että raportti täyttää ESRS-standardien ja GHG-protokollan vaatimukset.

    1. Raportin laatiminen

    Luo vastuullisuusraportti, jossa esittelet hiilijalanjäljen laskennan tulokset. Raportissa tulee kuvata laskennan metodologia, käytetyt tiedonlähteet ja laskentaprosessi. Vastuullisuusraportti muodostuu ShowYourSustainability™-palvelussa automaattisesti syötettyjen tietojen pohjalta.

    1. Raportin julkaiseminen ja viestintä

    Julkaise ShowYourSustainability™-palvelun muodostama raportti esimerkiksi yrityksen verkkosivuilla, sosiaalisessa mediassa ja muilla alustoilla, joilla haluat osoittaa sitoutumisesi vastuullisuuteen ja kertoa päästöistä ja niiden kehityksestä.

    1. Seuranta ja parannukset

    Hiilijalanjäljen laskeminen ja raportointi eivät ole kertaluontoisia tehtäviä. Jatkuva seuranta ja laskelmien päivitys on tärkeää tietojen ajantasaisuuden ja läpinäkyvyyden varmistamiseksi.

    • Päivitä hiilijalanjäljen laskentaa säännöllisesti. CSRD-direktiivi edellyttää tilikausittaista raportointia.
    • Aseta tavoitteet ja toimenpiteet päästöjen vähentämiseksi ja seuraa niiden toteutumista.
    • Raportoi edistymisestä ShowYourSustainability-palvelun avulla ja viesti edistymisestäsi.


    Esimerkkejä päästöjen laskemisesta

    Alla esimerkkejä yleisistä päästölaskelmista.


    Omien kiinteistöjen öljylämmitys

    Lämmitys tapahtuu polttoaineella, jolloin se kuuluu scope 1 -päästöihin.

    Kaava: Öljyn kulutus (litraa) × Päästökerroin (kgCO2ekv/l)

    Päästökerroin: 2.52 kgCO2ekv/l (lähde: GHG Protocol)

    Esimerkki: Jos yritys käyttää 500 litraa öljyä, päästöt ovat 500 l × 2.52 kgCO2ekv/l = 1260 kgCO2ekv.


    Tuotannossa käytettävän maakaasu

    Tuotannon päästöt ovat suoria päästöjä ja maakaasu on polttoaine, jolloin ne kuuluvat scope 1 -päästöihin.

    Kaava: Maakaasun kulutus (m³) × Päästökerroin (kgCO2ekv/m³)

    Päästökerroin: 1.94 kgCO2ekv/m³ (lähde: GHG Protocol)

    Esimerkki: Jos yritys käyttää 1000 m³ maakaasua, päästöt ovat 1000 m³ × 1.94 kgCO2ekv/m³ = 1940 kgCO2ekv


    Työmailla käytettävien omien ajoneuvojen diesel

    Omien ajoneuvojen polttoaineenkulutus kuuluu scope 1 -päästöihin.

    Kaava: Dieselin kulutus (litraa) × Päästökerroin (kgCO2ekv/l)

    Päästökerroin: 2.67 kg CO2ekv/l (lähde: GHG Protocol)

    Esimerkki: Jos yritys käyttää 1000 litraa dieseliä, päästöt ovat 1000 l × 2.67 kgCO2ekv/l = 2670 kgCO2ekv


    Työmailla käytettävien omien ajoneuvojen bensa

    Omien ajoneuvojen polttoaineenkulutus kuuluu scope 1 -päästöihin.

    Kaava: Bensan kulutus (litraa) × Päästökerroin (kgCO2ekv/l)

    Päästökerroin: 2.31 kgCO2ekv/l (lähde: GHG Protocol)

    Esimerkki: Jos yritys käyttää 800 litraa bensaa, päästöt ovat 800 litraa × 2.31 kgCO2ekv/l = 1848 kgCO2ekv.


    Ostettu sähkö

    Ostetun sähkön käyttö kuuluu scope 2 -päästöihin.

    Kaava: Sähkön kulutus (kWh) × Päästökerroin (kgCO2ekv/kWh)

    Päästökerroin: 0.233 kgCO2ekv/kWh (EU:n keskimääräinen päästökerroin, lähde: European Environment Agency)

    Esimerkki: Jos yritys käyttää 10 000 kWh sähköä, päästöt ovat 10 000 kWh × 0.233 kgCO2ekv/kWh = 2330 kgCO2ekv


    Raaka-aineena käytetty ostettu teräs

    Tuotannossa käytettävien raaka-aineiden päästöt kuuluvat scope 3 -päästöihin (ostetut tavarat ja palvelut).

    Kaava: Teräksen määrä (tonnia) × Päästökerroin (kgCO2ekv/t)

    Päästökerroin: 1850 kgCO2ekv/t (lähde: World Steel Association)

    Esimerkki: Jos yritys käyttää 10 tonnia terästä, päästöt ovat 10 t × 1850 kgCO2ekv/t = 18500 kgCO2ekv.


    Rakentamisessa käytetty ostettu betoni

    Kaava: Betonin määrä (m³) × Päästökerroin (kgCO2ekv/m³)

    Päästökerroin: 240 kgCO2ekv/m³ (lähde: The Concrete Centre)

    Esimerkki: Jos yritys käyttää rakentamisessa 50 m³ betonia, päästöt ovat 50 m³ × 240 kgCO2ekv/m³ = 12000 kgCO2ekv.


    Mikäli sinulle heräsi kysymyksiä liittyen vastuullisuusohjelmaan, kestävyysraportointiin tai päästöjen laskentaan liittyen, vastaamme mielellämme!
  • Sustainability Due Diligence -direktiivi CSDDD astui voimaan – Varmista kestävä yrityshallinto ja vastuullinen arvoketju

    Sustainability Due Diligence -direktiivi CSDDD astui voimaan – Varmista kestävä yrityshallinto ja vastuullinen arvoketju


    Vastuullisuutta edistävä lainsäädäntö laajeni entisestään, kun Corporate Sustainability Due Diligence Directive (CSDDD) eli mediassakin kutsumanimellä yritysvastuudirektiivi esillä ollut uusi direktiivi astui voimaan. Jo ennestään voimassa olevat CSRD-kestävyysraportointidirektiivi (Corporate Sustainability Reporting Directive), kestävää liiketoimintaa toimialoittain luokitteleva taksonomia-asetus ja rahoittajia velvoittava SFDR-tiedonantoasetus (Sustainable Finance Disclosure Regulation) asettavat omat vaatimuksensa vastuullisuudesta ja sen raportoinnista. Lisäksi heinäkuussa voimaan tullut ESPR-ekosuunnitteluasetus (Ecodesign for Sustainable Products Regulation) korvaa vanhan ekosuunnitteludirektiivin, ja Green Claims -viherpesudirektiiviä valmistellaan parhaillaan. Vastuullisuuteen on siis parasta kiinnittää huomiota viimeistään nyt.

    CSDDD asettaa yritykselle velvoitteen varmistaa ihmisoikeuksien ja ympäristön kunnioittaminen oman toiminnan lisäksi koko arvoketjussa. Yritysten tuleekin tarkistaa ja päivittää toimintapolitiikkansa sekä tunnistaa riskit, tehdä ennaltaehkäiseviä toimia ja seurata vastuullisuuden kehittymistä niin oman toimintansa kuin arvoketjunsa alku- ja loppupään osalta. Toistaiseksi CSDDD velvoittaa vain hyvin suuria yrityksiä, mutta vaatimukset valuvat myös pienemmille toimijoille.


    Kenen kannattaa huomioida CSDDD vastuullisuusohjelmassaan?

    Kaikkien yritysten, jotka ovat suoraan tai epäsuorasti isojen yritysten arvoketjussa, kannattaa huomioida CSDDD:n vaatimukset vastuullisuusohjelmassaan ja vastuullisuusraportoinnissaan. Kun vastuullisuusohjelmaa laajennetaan vastaamaan CSDDD:n vaatimuksia, huomioitavia seikkoja ovat politiikkojen ja prosessien päivitys, riskien arviointi ja läpikäynti, toimittajien valintakriteerit ja auditoinnit, henkilöstön koulutus sekä jatkuva vastuullisuusseikkojen seuranta ja raportointi ja ilmoituskanavasta huolehtiminen.


    Voimaantulon aikataulu

    CSDDD hyväksyttiin EU:n neuvostossa 24.5.2024, julkaistiin EU:n virallisessa lehdessä 5.7.2024 ja astui voimaan 20 päivää myöhemmin 25.7.2024. Direktiivin voimaantulon jälkeen EU:n jäsenvaltioilla on kaksi vuotta aikaa saattaa direktiivi osaksi kansallista lainsäädäntöä.

    CSDDD-velvoitteet alkavat koskea yrityksiä vaiheittain niiden koon ja liikevaihdon perusteella:

    • 26.7.2027 alkaen
      • yrityksiä, joilla on yli 5000 työntekijää ja joiden maailmanlaajuinen liikevaihto oli edeltävänä tilikautena yli 1,5 miljardia euroa
      • EU:n ulkopuolisia yrityksiä, joiden liikevaihto EU:ssa oli edeltävänä tilikautena yli 1,5 miljardia euroa
    • 26.7.2028 alkaen
      • yrityksiä, joilla on yli 3000 työntekijää ja joiden maailmanlaajuinen liikevaihto oli edeltävänä tilikautena yli 900 miljoonaa euroa
      • EU:n ulkopuolisia yrityksiä, joiden liikevaihto EU:ssa oli edeltävänä tilikautena yli 900 miljoonaa euroa
    • 26.7.2029 alkaen
      • yrityksiä, joilla on yli 1000 työntekijää ja joiden maailmanlaajuinen liikevaihto oli edeltävänä tilikautena yli 450 miljoonaa euroa
      • yrityksiä, jotka eivät saavuta 1000 työntekijän ja 450 miljoonan liikevaihdon raja-arvoja, mutta yritys on kyseiset raja-arvot saavuttaneen ryhmän perimmäinen emoyhtiö
      • yrityksiä, jotka ovat tehneet EU:ssa franchising-sopimuksen tai lisenssisopimuksen riippumattomien kolmansien yritysten kanssa rojalteja vastaan, ja jos kyseiset rojaltit olivat edeltävänä tilikautena yli 22,5 miljoonaa euroa, sekä yrityksen maailmanlaajuinen liikevaihto oli edeltävänä tilikautena yli 80 miljoonaa euroa tai yritys on sellaisen liikevaihdon saavuttaneen ryhmän emoyhtiö
      • EU:n ulkopuolisia yrityksiä, joiden liikevaihto EU:ssa oli edeltävänä tilikautena yli 450 miljoonaa euroa
      • EU:n ulkopuolisia yrityksiä, jotka eivät saavuta 450 miljoonan liikevaihdon raja-arvoa, mutta yritys on kyseisen raja-arvon konsolidoinnin perusteella saavuttaneen ryhmän perimmäinen emoyhtiö
      • EU:n ulkopuolisia yrityksiä, jotka liittyivät EU:ssa franchising-sopimuksen tai lisenssisopimuksen riippumattomien kolmansien yritysten kanssa rojalteja vastaan tehneeseen ryhmään tai on sellaisen ryhmän perimmäinen emoyhtiö, ja jos kyseiset rojaltit olivat edeltävänä tilikautena yli 22,5 miljoonaa euroa, sekä yrityksen maailmanlaajuinen liikevaihto oli edeltävänä tilikautena yli 80 miljoonaa euroa tai yritys on sellaisen liikevaihdon saavuttaneen ryhmän emoyhtiö
    • 2030 EU-komissio antaa parlamentille kertomuksen, jossa se arvioi, onko työntekijämäärän ja liikevaihdon raja-arvoja tarkistettava ja onko direktiivi ulotettava koskemaan esimerkiksi suuririskisten toimialojen toimijoita


    Askeleet CSDDD:n vaatimusten yhdistämiseksi vastuullisuusohjelmaan

    1. Johdon sitoutuminen ja strateginen suunnittelu

    Varmista, että yrityksen johto on sitoutunut sekä CSDDD:n vaatimusten että muun vastuullisuutta edistävän lainsäädännön (mm. CSRD, taksonomia) vaatimusten täyttämiseen. Johdon tulee olla myös perehtynyt vastuullisuutta edistävän lainsäädännön vaatimuksiin ja vastuullisuusohjelman toteuttamiseen. Ilman johdon sitoutumista vastuullisuus ei ole uskottavaa. Integroi vastuullisuusvaatimukset yrityksen strategiseen suunnitteluun. Määritä lyhyen ja pitkän aikavälin tavoitteet, mittarit ja aikataulut osana vastuullisuusohjelmaa vastuullisuuden edistämiseksi myös arvoketjussa.

    1. Vastuullisuuspolitiikkojen ja prosessien päivitys

    Päivitä yrityksen vastuullisuuspolitiikat sisällyttämällä niihin CSDDD:n vaatimukset. Myös CSRD:ssä on omia vaatimuksiansa politiikoille eli toimintaperiaatteille. Politiikoissa kuuluu näkyä ihmisoikeuksien kunnioittaminen, ympäristönsuojelu ja eettinen liiketoiminta. Varmista, että yrityksen kaikki prosessit tukevat päivitettyjä politiikkoja ja että vastuullisuus on sisällytetty liiketoiminnan ytimeen huomioimalla se myös operatiivisella tasolla niin prosessien kuvauksissa kuin käytännön työssäkin.

    1. Riskien arviointi ja kartoitus

    Suorita kattava riskien kartoitus koko arvoketjussa tunnistaen ja arvioiden vastuullisuusriskit kuten ihmisoikeus- ja ympäristöriskit. Priorisoi riskit niiden vakavuuden ja todennäköisyyden perusteella ja keskity ensin kriittisimpiin alueisiin. Riskien hallinta tulee dokumentoida ja integroida myös osaksi CSRD-raportointia.

    1. Toimittajien valinta ja auditointi

    Määritä selkeät vastuullisuuskriteerit toimittajille, mukaan lukien sosiaaliset, ympäristölliset ja hallinnolliset kriteerit. Varmista, että kriteerit sisältävät CSDDD:n vaatimukset. Myös CSRD:ssä on vaatimuksia arvoketjun vastuullisuustietojen keräämisestä. Suorita säännöllisiä kyselyjä, auditointeja ja tarkastuksia toimittajille varmistaaksesi kriteerien täyttymisen. Käytä tarvittaessa riippumattomia kolmannen osapuolen arviointeja.

    1. Koulutus, kehitys ja yhteistyö

    Järjestä koulutusta sekä yrityksen omalle henkilöstölle että toimittajille vastuullisuuskäytännöistä ja -vaatimuksista. Tee tiivistä yhteistyötä toimittajien kanssa kehittääksesi ja parantaaksesi heidän vastuullisuuskäytäntöjään.

    1. Seuranta ja raportointi

    Ota käyttöön tarvittavat mekanismit toimittajien suorituskyvyn jatkuvaan seurantaan. Käytä reaaliaikaista dataa ja analytiikkaa tunnistaaksesi mahdolliset ongelmat varhaisessa vaiheessa. Laadi säännöllisesti vastuullisuusraportteja, jotka noudattavat CSRD:n vaatimuksia ja osoittavat yrityksen edistymisen vastuullisuustavoitteiden saavuttamisessa. Varmista, että raportointi sisältää tiedot CSDDD:n noudattamisesta.

    1. Palaute- ja ilmoituskanavat

    Perusta ilmoituskanava tai muu ilmoitusmenettelytapa, jonka kautta työntekijät, toimittajat ja muut sidosryhmät voivat ilmoittaa vastuullisuuteen liittyvistä huolenaiheista tai väärinkäytöksistä. Anonyymistä ilmoituskanavasta säädetään Whistleblowing-direktiivissä ja ilmoittajansuojelulaissa. Kehitä myös selkeät ja läpinäkyvät palautekanavat, jotka takaavat oikeudenmukaisen palautteen käsittelyn kaikille osapuolille.


    CSDDD:n vaikutukset pk-yrityksille

    Vaikka pienet yritykset eivät ole suoraan CSDDD-direktiivin pääkohderyhmää, ne voivat silti joutua huomattavien vaatimusten ja velvoitteiden kohteeksi osana suurempien yritysten arvoketjuja. Seuraavassa on yhteenveto siitä, mitä pieniltä yrityksiltä tullaan edellyttämään CSDDD:n tullessa voimaan heidän asiakasyritysten parissa.

    • Vastuullisuusvaatimusten noudattaminen: Pienet yritykset joutuvat täyttämään suurempien yritysten asettamat vastuullisuusvaatimukset, jotka perustuvat CSDDD-direktiiviin. Nämä sisältävät vaatimuksia ihmisoikeuksien kunnioittamisesta, ympäristönsuojelusta ja eettisestä liiketoiminnasta.


    • Tietojen antaminen ja läpinäkyvyys: Pieniltä yrityksiltä voidaan vaatia tietojen antamista vastuullisuuskäytännöistään ja -toimistaan. Tämä voi tarkoittaa esimerkiksi raporttien toimittamista suuremmille yrityksille, jotka tarvitsevat näitä tietoja omien raportointivelvoitteidensa täyttämiseksi.


    • Auditoinnit ja tarkastukset: Suuremmat yritykset voivat suorittaa auditointeja ja tarkastuksia pienten yritysten toiminnasta varmistaakseen, että ne noudattavat asetettuja vastuullisuusvaatimuksia. Pienten yritysten tulee olla valmiita näihin tarkastuksiin ja osoittaa vaatimustenmukaisuutensa.


    • Yhteistyö ja koulutus: Pieniltä yrityksiltä saatetaan odottaa osallistumista vastuullisuuskoulutuksiin ja -työpajoihin, joita suuremmat yritykset järjestävät. Tämä auttaa varmistamaan, että pienet yritykset ymmärtävät ja pystyvät noudattamaan vaadittuja vastuullisuuskäytäntöjä.


    • Käytäntöjen päivitys ja implementointi: Pienet yritykset voivat joutua päivittämään omia käytäntöjään ja prosessejaan vastaamaan suurempien yritysten vaatimuksia. Tämä voi tarkoittaa uusien eettisten ohjeistojen luomista, ympäristöystävällisten toimintatapojen käyttöönottoa ja työntekijöiden oikeuksien parempaa huomioimista.


    • Ilmoituskanavat: Pieniltä yrityksiltä voidaan edellyttää, että ne ottavat käyttöön kanavia, joiden avulla työntekijät ja muut sidosryhmät voivat ilmoittaa eettisistä tai vastuullisuuteen liittyvistä huolenaiheista. Whistleblowing-direktiivi velvoittaa yli 50 työntekijän yrityksiä perustamaan anonyymin ilmoituskanavan.


    ShowYourSustainability™-palvelu auttaa vastuullisuusvaatimusten täyttämisessä

    ShowYourSustainability™-palvelu tarjoaa sekä isoille että pk-yrityksille tehokkaat ja vaikuttavat tavat toteuttaa vastuullisuusohjelma ja -raportointi, jotka kattavat vastuullisuutta edistävän lainsäädännön vaatimukset. Tutustu palveluumme: www.showyoursustainability.com. Mikäli kysymyksiä heräsi, autamme mielellämme!


    CSDDD:n voi lukea kokonaisuudessaan eri kielillä seuraavasta osoitteesta:
    https://eur-lex.europa.eu/eli/dir/2024/1760/oj